Du skal tage stilling mens du stadig kan
Michael Lauritzen, medstifter og produktansvarlig af TestaViva, har set, hvordan manglende forberedelse kan efterlade mennesker i vanskelige situationer. Hans budskab er enkelt: Vi skal tage stilling, mens vi stadig kan – ikke mindst af kærlighed til dem, der en dag står tilbage.
Da Michaels egen familie blev et juridisk dilemma
Det var ikke en forretningsidé, der først og fremmest voksede ud af et marked eller en analyse af danskernes behov.
For Michael begyndte historien med en personlig oplevelse, der satte sig fast. Da hans far døde, havde de ikke haft tæt kontakt i omkring 15 år.
Alligevel stod Michael pludselig i en situation, hvor han skulle tage stilling til, om han ville overtage blandt andet sin fars værtshuse og andre værdier.
Han kendte ikke de økonomiske og familiemæssige forhold tilstrækkeligt, og andre omkring faren havde et bedre overblik over det liv, han havde levet.
Det var en situation, hvor sorg og praktiske beslutninger blev blandet sammen, og hvor Michael oplevede, at den afdøde havde efterladt de pårørende med spørgsmål, som kunne have været afklaret, mens han stadig levede.
Det var ikke alene et spørgsmål om penge eller ejerskab, men om at stå tilbage uden at vide, hvad den person, man havde mistet, egentlig ønskede.
”Jeg havde ikke rigtig set ham i 15 år,” fortæller Michael om situationen.
Alligevel skulle han træffe beslutninger, der havde betydning for familien. Det blev en påmindelse om, hvor meget der kan være uklart, når et menneske dør uden at have taget stilling.
Vi udskyder det, fordi vi tror, vi har god tid
Oplevelsen blev en del af baggrunden for, at Michael i 2015 var med til at udvikle en digital løsning, hvor danskerne kunne oprette et testamente uden nødvendigvis at skulle begynde med et traditionelt advokatbesøg.
På det tidspunkt oplevede han, at mange gerne ville tage stilling til deres arv, men opfattede processen som både dyr, besværlig og noget, der kunne vente.
”Min far var en af de mange, der ikke havde taget stilling, når livet ændrede sig – specielt det her med døden.”
Den modstand møder Michael fortsat. Vi kan godt forsikre bilen, planlægge pensionen og købe bolig, men når samtalen handler om, hvad der skal ske, hvis vi selv eller vores partner dør, bliver beslutningen ofte skubbet til senere.
Det er ikke nødvendigvis, fordi vi ikke forstår betydningen. Måske er det netop, fordi vi gør.
”Det var dyrt, det var besværligt, og så tænkte man: Vi dør jo ikke i morgen,” forklarer Michael
Ifølge Michael har udviklingen dog ændret sig. Han fortæller, at TestaVivas kunders gennemsnitsalder er faldet fra begyndelsen af 60’erne til omkring 56-57 år over de seneste ti år.
Det betyder ikke, at de ældre er holdt op med at tage stilling, men at flere yngre familier er begyndt at se testamentet som en naturlig del af det at etablere et liv sammen.
Fire situationer, der kan skabe arvekonflikter
Den enlige forælder
Du er alene med dit barn og har måske opbygget en opsparing, ejer en bolig eller har pensionsordninger. Men hvad sker der, hvis du dør, før dit barn er blevet voksent?
Hvem skal administrere arven og træffe beslutninger om større økonomiske dispositioner på barnets vegne, og hvornår skal barnet have adgang til de værdier, du efterlader?
Samtidig opstår spørgsmålet om, hvem der skal tage sig af barnet og have forældremyndigheden. Dit ønske kan beskrives i et børnetestamente, som giver myndighederne et vigtigt indblik i dine ønsker, men den endelige afgørelse vil altid blive truffet ud fra, hvad der vurderes at være bedst for barnet.
Virksomhedsejeren
Du har brugt år på at opbygge din virksomhed, som i dag udgør en væsentlig del af din formue. Men hvad sker der med virksomheden, hvis du pludselig ikke er her længere?
Skal den overtages af familien, sælges eller drives videre af andre? Hvordan undgår man, at arvinger med forskellige ønsker og interesser bliver fanget i en konflikt om virksomhedens fremtid?
Huset ens børn er vokset op i
Forældre efterlader deres hus til tre børn. For nogle er huset først og fremmest en økonomisk værdi, mens det for andre repræsenterer et hjem fyldt med minder og familie historie.
Hvad sker der, hvis ét barn ønsker at overtage huset og bevare det i familien, mens de øvrige arvinger foretrækker at få deres del af arven udbetalt?
Hvem skal bestemme, og hvordan undgår man, at uenigheder om huset udvikler sig til konflikter mellem søskende? Hvis forældrene har et ønske om, at et bestemt barn skal have mulighed for at overtage huset som led i arven, kan et testamente være med til at tydeliggøre dette ønske og skabe klarhed om fordelingen.
Det kan mindske risikoen for tvister, men det kan ikke i sig selv sikre, at alle arvinger er enige, eller at de økonomiske muligheder er til stede for at bevare huset i familien.
Pia og den nye familie
Pia har to voksne børn fra sit første ægteskab og har levet sammen med sin nye mand i mange år. De ejer hus sammen og har bygget en fælles tilværelse.
Pia ønsker både at sikre sine børn og den mand, hun deler hverdagen med. Men hvad sker der, hvis hun dør først?
Kan børn og ægtefælle have forskellige forventninger til arven? Og hvordan sikrer hun, at hendes ønsker bliver respekteret, når hun ikke længere selv kan forklare dem?
Et testamente handler ikke kun om at fordele værdier. Det handler også om at tage stilling til de spørgsmål, der ellers kan ende med at blive overladt til de mennesker, man holder mest af.
Når man får børn, køber hus eller bliver gift, ændrer perspektivet sig. Pludselig handler det ikke længere kun om egne ønsker, men om at sikre de mennesker, der er afhængige af én.
Det kan være børn, en partner eller en familie, hvor økonomien og hverdagen er bygget op omkring fælles beslutninger.
Michael oplever, at flere yngre mennesker er villige til at tale om døden, når samtalen bliver konkret og handler om at beskytte de nærmeste.
Det er ikke nødvendigvis døden, de ønsker at forholde sig til, men ansvaret for dem, der bliver tilbage.
Kærlighed er ikke altid nok – juridisk set
For når først ansvaret for partner, børn og fælles økonomi melder sig, opstår der også et andet spørgsmål: Er familien juridisk sikret, hvis den ene dør?
Mange samlevende tror, at de automatisk arver hinanden, fordi de har været sammen i mange år, har børn eller ejer bolig sammen.
Men samliv og fælles økonomi giver ikke i sig selv samme arveret som ægteskab. Det er en af de problemstillinger, Michael ofte møder.
“Hvis du ikke tager dine beslutninger rigtigt, risikerer du, at værdierne går et helt andet sted hen, end du havde forestillet dig.”
Kompleksiteten bliver tydelig, når man ser på, hvor mange forskellige måder familier i dag er sammensat på. Michael fortæller, at livsstilseksperter vurderer, at der findes mere end 35 forskellige familiemønstre.
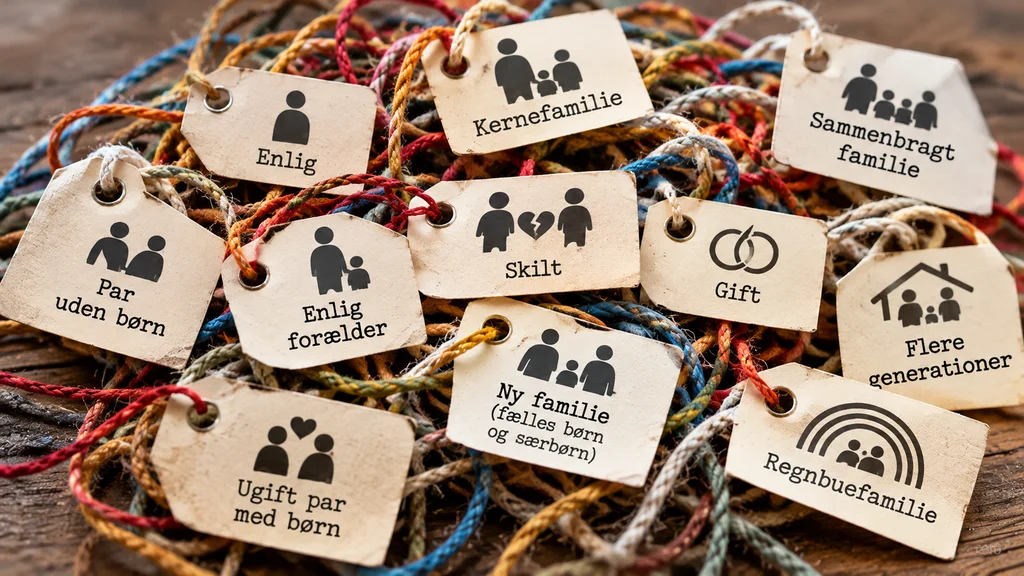
Ser man på situationerne fra et juridisk perspektiv, arbejder TestaViva med omkring 18 forskellige person- og familietyper.
Det understreger ifølge Michael, at mange familier ikke nødvendigvis passer ind i den forestilling, de selv har om at være “helt almindelige”.
Hertil kommer forskellige civilstande og kombinationer af børn, tidligere ægtefæller, nye partnere og fælles børn.
Det er ikke længere tilstrækkeligt at spørge, om man er gift eller samlevende. Man må også se på, om der er børn fra tidligere forhold, fælles børn, særbørn, en ny partner eller måske børnebørn, man ønsker at tilgodese.
De forskellige forhold griber ind i hinanden og kan gøre det vanskeligt at gennemskue, hvem der arver hvad. Det er her, det bliver vigtigt at se på hele familiens situation og ikke kun på testamentet.
Selv om I ejer boligen sammen, er det ikke sikkert, at den efterlevende kan blive boende, hvis den anden dør. Der kan være børn, arvinger og økonomiske forpligtelser, som skal håndteres.
Michael fremhæver, at det er vigtigt at se på både arv, pension og forsikring, fordi de ikke nødvendigvis følger de samme regler. Et testamente kan være afgørende, men det kan ikke stå alene i alle situationer.
“Det er vigtigt, at man helhedsdækker sin situation,” pointerer Michael
For den enkelte kan det være svært at gennemskue, hvilke dokumenter der er nødvendige. Derfor handler det ikke blot om at få skrevet et testamente, men om at forstå, hvilke juridiske og økonomiske forhold der er relevante i ens eget liv.
Når man ønsker at tilgodese nogle arvinger mere end andre
Mange tror, at børnene altid skal arve lige meget, og at man derfor har begrænset mulighed for at sikre sin ægtefælle eller partner bedre.
Men arveloven giver faktisk mulighed for, at man gennem et testamente kan påvirke, hvordan en del af arven bliver fordelt.
Kort fortalt: Tvangsarv og friarv
Har du ægtefælle og/eller livsarvinger – børn eller efterkommere efter afdøde børn – er en del af arven tvangsarv. Har du ingen tvangsarvinger, kan du som udgangspunkt bestemme over hele arven i et testamente.
- 25 % af arven er tvangsarv.
- Hvis du efterlader både ægtefælle og børn, fordeles tvangsarven som udgangspunkt med 12,5 % til ægtefællen og 12,5 % til børnene, som deler denne andel mellem sig.
- De resterende 75 % er friarv.
- Friarven kan du i vid udstrækning selv bestemme over gennem et testamente.
- Det betyder, at du ikke kan fratage børnene deres tvangsarv, men du kan ofte vælge at lade en større del af friarven tilfalde den efterlevende ægtefælle eller andre personer, du ønsker at tilgodese.
Note: Efterlader du dig en ægtefælle og to børn, har både ægtefællen og børnene krav på deres del af tvangsarven. Mange er dog ikke klar over, hvor meget de gennem et testamente kan ændre fordelingen mellem deres børn og deres ægtefælle eller partner.
Reglerne afhænger af den konkrete familiesituation. Individuel rådgivning kan derfor være relevant.
Det betyder ikke, at man frit kan bestemme over hele sin formue, men det giver mulighed for at tage hensyn til familiens konkrete situation.
I sammenbragte familier kan det f.eks. være vigtigt at skabe økonomisk tryghed for den efterlevende ægtefælle, samtidig med at børnene fortsat bliver tilgodeset.
For Michael handler det derfor ikke kun om, hvem der skal arve hvad, men om at skabe en løsning, der afspejler familiens virkelighed og de mennesker, man ønsker at tage ansvar for.
Når børn og efterlevende har forskellige behov
Et af de dilemmaer, Michael ofte møder, opstår, når den afdøde efterlader sig særbørn.
Et særbarn kan vælge at få sin arv udbetalt i forbindelse med dødsfaldet i stedet for at acceptere, at den efterlevende ægtefælle sidder i uskiftet bo.
Hvis en stor del af familiens formue er bundet i boligen, kan det blive nødvendigt at sælge huset eller optage lån for at udbetale arven.
Den efterlevende risikerer derfor at miste det hjem, som måske har været familiens samlingspunkt gennem mange år.
Her spiller uskiftet bo en vigtig rolle. Hvis afdøde efterlader sig særbørn, kræver det som udgangspunkt deres samtykke, hvis den efterlevende ægtefælle skal kunne sidde i uskiftet bo.
Fællesbørn skal normalt ikke give samme samtykke. Et særbarn kan derfor vælge at få sin arv udbetalt med det samme.
Ifølge Michael kan et testamente i nogle familier indgå i en samlet løsning, der tager hensyn til både barnets arv og den efterlevendes økonomiske tryghed.
Det kan f.eks. ske ved, at der tages højde for barnets interesser i den samlede arveplanlægning.
Rådgivningen handler derfor ikke kun om paragraffer og juridiske muligheder, men også om at skabe klarhed og forventningsafstemning i familien, mens der stadig er tid til dialog.
Målet er ikke nødvendigvis at fjerne alle konflikter, men at mindske risikoen for, at økonomiske spørgsmål forstærker sorgen efter et dødsfald.
Samtidig kan juraen ikke trylle alle interesser sammen til en løsning, hvor alle får præcis det, de ønsker. Rådgivning bliver derfor ofte et spørgsmål om at afveje forskellige hensyn og finde et kompromis, som familien kan se sig selv i.
Når far elsker både sin datter og sin nye hustru
Michael beskriver også et dilemma, som mange i sammenbragte familier vil kunne genkende. En far har en tæt relation til sin datter fra et tidligere forhold, men datteren har ikke et tilsvarende godt forhold til den nye hustru.
Faren elsker dem begge og ønsker at tage hånd om både datteren og den kvinde, han deler sin hverdag med. Men hvad sker der, når de to relationer ikke er lige tætte?
”Mange ønsker både at passe på deres børn og deres partner. Udfordringen er at få de ønsker til at hænge sammen.”
Her kan ønsket om at sikre den efterlevende ægtefælle komme i konflikt med ønsket om at sikre særbarnet. Michael peger på, at der ikke altid findes én løsning, som er rigtig for alle familier.
Nogle gange kan uskiftet bo være den bedste løsning. Andre gange kan det være mere hensigtsmæssigt at gøre arven op med det samme, så der skabes klarhed for alle parter.
For faren handler det ikke om at vælge mellem dem. Tværtimod. Han ønsker, at begge skal føle sig set og sikret, hvis han en dag ikke længere er der. Udfordringen er, at de ikke nødvendigvis har de samme behov.
Datteren har sit eget liv og sin egen økonomi, men skal samtidig mærke, at hun fortsat har en vigtig plads i sin fars liv.
Hustruen står måske i en situation, hvor hun fortsat skal kunne blive boende i huset og opretholde den hverdag, de sammen har bygget op gennem årene.
I Michaels eksempel er der værdier for fire millioner kroner. Gennem et testamente kan manden tilrettelægge arven, så datteren f.eks. modtager én million kroner, mens hustruen modtager de resterende tre millioner.
“I sammenbragte familier handler arv ofte lige så meget om relationer som om penge.”
Eksemplet illustrerer, hvordan friarven kan bruges til at skabe en løsning, der tager hensyn til både barnet og den efterlevende ægtefælle.
Det handler ikke nødvendigvis om at favorisere den ene frem for den anden, men om aktivt at tage stilling til, hvordan familiens økonomi skal hænge sammen efter ens død.
Uden et testamente vil arven som udgangspunkt blive fordelt efter lovens regler. Det kan i nogle tilfælde føre til et resultat, som ikke afspejler den måde, familien faktisk fungerer på, eller de hensyn man selv ønskede at tage.
For Michael er det netop kernen i spørgsmålet. Ikke hvem der skal have mest, men hvem der har brug for hvad, når man ikke længere selv er der til at forklare sine ønsker.
Det er ofte den samtale, mange familier undgår, mens alle har det godt, men som får stor betydning den dag, nogen ikke længere er der.
Det afgørende er, at beslutningen bliver truffet, mens man stadig kan tage stilling.
Et testamente kan måske ikke fjerne alle konflikter, men det kan gøre intentionerne tydelige og mindske risikoen for, at dem, man holder allermest af, bliver stillet over for svære valg midt i sorgen.
Pension og forsikring følger ikke nødvendigvis testamentet
Et testamente er en vigtig del af den økonomiske planlægning, men det fortæller ikke nødvendigvis hele historien.
Michael peger på, at mange mennesker har værdier placeret flere steder – i boligen, i opsparingen, i pensionen og i livsforsikringerne – og at de forskellige områder ikke følger de samme juridiske regler.
“Der kan være stor forskel på, hvem der arver din bolig og opsparing, og hvem der får udbetalt din pension og livsforsikring,” forklarer han i interviewet.
På pensioner og livsforsikringer kan en samlever under bestemte betingelser være omfattet af betegnelsen ‘nærmeste pårørende’ og dermed stå foran børnene ved udbetaling.
Efter arveloven arver samlevende derimod ikke automatisk hinanden – uanset hvor længe de har boet sammen, og om de har fælles børn.
Netop forskellen mellem reglerne for arv og reglerne for pensioner og forsikringer skaber ofte misforståelser.
Mange tror, at et testamente alene sikrer, at alle værdier fordeles efter deres ønsker, men sådan hænger det ikke nødvendigvis sammen.
Som Michael forklarer, følger pensioner og livsforsikringer deres egne regler, og derfor er det vigtigt at gennemgå både testamenter, begunstigelser og forsikringsaftaler samlet.
Vidste du det om pensioner og livsforsikringer?
Mange danskere tror, at et testamente alene afgør, hvem der modtager deres værdier ved dødsfald. Men pensioner og livsforsikringer følger ofte deres egne regler og den begunstigelse, der er registreret hos pensions- eller forsikringsselskabet.
Derfor:
- Pensioner og livsforsikringer følger ikke nødvendigvis testamentet
- Pengene ofte går direkte til den registrerede begunstigede
- En gammel begunstigelse kan betyde, at pengene havner et andet sted, end du forventer
- Mange danskere ved ikke, hvem der står som modtager af deres pension eller livsforsikring
- En skilsmisse, et nyt ægteskab eller børn fra tidligere forhold kan gøre det nødvendigt at gennemgå sine begunstigelser
- Et testamente normalt ikke i sig selv ændrer modtageren af en pensionsordning eller livsforsikring
Derfor er det vigtigt at se på hele sin situation. Dit testamente og dine begunstigelser ar bør afspejle dine ønsker.”
For mange kommer overraskelsen først, når de bliver opmærksomme på, at de samme personer ikke nødvendigvis er tilgodeset på tværs af arv, pension og forsikring.
Fremtidsfuldmagten: Når du stadig lever, men ikke længere kan bestemme
Et testamente handler om, hvad der skal ske, når man dør. En fremtidsfuldmagt handler derimod om den situation, hvor man stadig er i live, men ikke længere selv kan træffe beslutninger eller varetage sine interesser.
Det kan for eksempel skyldes demens, en blodprop eller anden alvorlig sygdom. Mange forestiller sig, at ægtefællen eller børnene automatisk kan tage over, hvis det sker.
Men sådan er det ikke. Nærmeste pårørende får ikke uden videre ret til at disponere over økonomi eller træffe beslutninger på ens vegne.
En fremtidsfuldmagt giver mulighed for på forhånd at udpege en eller flere personer, man har tillid til, til at varetage ens interesser den dag, man ikke længere selv er i stand til det.
Den kan omfatte både økonomiske og personlige forhold og skal oprettes, mens man stadig er i stand til at forstå og tage stilling til indholdet.
“En fremtidsfuldmagt er ikke noget, man skal lave den dag, man får brug for den. Den skal laves, mens man stadig kan.”
Netop derfor understreger Michael, at en fremtidsfuldmagt ikke er noget, man bør vente for længe med at oprette. Mange begynder først at interessere sig for emnet, når de selv eller en nær pårørende får stillet en diagnose.
Men på det tidspunkt kan spørgsmålet allerede være, om personen fortsat er i stand til at forstå og tage stilling til dokumentets indhold. Derfor er fremtidsfuldmagten i høj grad et dokument, der bør oprettes, mens man er rask og handlekraftig.
Det er også afgørende, hvem man vælger som fuldmægtig. Det kan være en ægtefælle, samlever, et voksent barn eller en anden person, man har tillid til.
Et barn kan også udpeges, mens det er mindreårigt, men skal være fyldt 18 år, før fuldmagten kan sættes i kraft i forhold til barnet.
I sammenbragte familier kan det være særligt vigtigt at overveje, hvem der bedst kan varetage ens interesser, og om der bør udpeges en reserve. Valget bør følge ens livssituation og tages op igen, hvis familieforholdene ændrer sig.
“En fremtidsfuldmagt er ikke en gave. Det er et ansvar, man beder en anden påtage sig.”
Som Michael formulerer det, er det et ansvar, man giver videre til et andet menneske. Derfor bør man også tale med den person, man vælger, om opgaven.
Det handler om tillid, men også om at gøre det klart, hvad man ønsker, hvis man en dag ikke længere kan udtrykke det selv.
Når fremtidsfuldmagten er oprettet, ligger den hvilende. Den træder først i kraft, hvis man mister evnen til selv at varetage sine forhold, og Familieretshuset efter en konkret vurdering godkender aktiveringen.
Fremtidsfuldmagten handler derfor ikke kun om at sikre sig selv.
Den handler også om at gøre det lettere for de mennesker, man holder af at hjælpe, hvis den dag kommer, hvor man ikke længere selv kan. Derfor er det en beslutning, der bør træffes, mens man stadig har muligheden.
Har man ikke oprettet en fremtidsfuldmagt, kan familien i stedet blive nødt til at søge om værgemål.
Det kræver en myndighedsproces, hvor der skal tages stilling til både behovet og til, hvem der skal varetage opgaven, hvilket kan være både langsommere og mere besværligt for de pårørende i en allerede vanskelig situation.
I nogle tilfælde kan en attest til nær pårørende være tilstrækkelig til at håndtere visse personlige forhold og løbende betalinger, men den har et mere begrænset anvendelsesområde og giver ikke de samme muligheder som en fremtidsfuldmagt.
Et dokument er kun noget værd, hvis det er gyldigt
Der findes forskellige former for testamenter, og de har forskellige krav for at være gyldige. Michael nævner blandt andet nødtestamentet, vidnetestamentet og notartestamentet.
Et nødtestamente kan være relevant i særlige situationer, hvor det ikke er muligt at oprette et almindeligt testamente.
Et vidnetestamente underskrives med vidner, mens et notartestamente oprettes med notarens medvirken.
Michael anbefaler ofte notartestamentet, fordi det bliver registreret og derfor kan findes, når personen dør. Det er en væsentlig forskel fra et dokument, der alene ligger i en skuffe derhjemme.
Hvis familien ikke ved, at testamentet eksisterer, eller ikke kan finde det, kan det skabe usikkerhed i en situation, hvor der i forvejen er meget at håndtere.
“Hvis du ikke får gjort dine beslutninger gyldige, så er de jo nul værd.”
Mange tror, at arbejdet er færdigt, når testamentet er skrevet. Men underskrift, registrering og korrekt opbevaring kan være lige så vigtigt som selve indholdet.
Der er samtidig forskel på, at et testamente er formelt oprettet, og at det juridisk holder.
Notaren kontrollerer blandt andet identiteten og sikrer sig, at personen er i stand til at oprette testamentet, men tager ikke stilling til, om de konkrete bestemmelser er i overensstemmelse med arvelovens regler.
Et dokument kan derfor godt være underskrevet hos en notar og samtidig indeholde formuleringer, der senere giver anledning til problemer.
Derfor er det ikke nok, at testamentet findes. Det skal også være udformet med udgangspunkt i den konkrete families situation.
Det samme gælder fremtidsfuldmagten, hvor der også er særlige krav til både oprettelse og aktivering. Dokumenterne skal være udarbejdet korrekt, mens man stadig er i stand til at forstå og tage stilling til deres indhold.
“Jura behøver ikke være kompliceret. Det vigtige er, at man forstår konsekvenserne af de valg, man træffer.”
Michael oplever, at mange mennesker bliver usikre, så snart samtalen bevæger sig ind på juridiske dokumenter og formelle krav.
Målet er ikke kun at få dokumenterne oprettet, men også at sikre, at de faktisk kan bruges den dag, hvor familien får brug for dem.
Når dødsfaldet indtræffer, begynder det praktiske arbejde
Når et menneske dør, er det ikke kun sorgen, der rammer de efterladte. Midt i chokket og savnet begynder en række praktiske og juridiske opgaver, som sjældent kan vente på, at familien får tid og overskud til at samle sig.
Der skal tages stilling til begravelse, bolig, bankforhold, regninger og personlige ejendele, samtidig med at afdødes økonomi skal kortlægges, og dødsboet behandles efter bestemte regler.
For mange er det første gang, de står med ansvaret for et dødsbo, og det kan være svært at vide, hvor man overhovedet skal begynde.
Skifteretten spiller en central rolle i processen og skal blandt andet tage stilling til, hvordan boet skal behandles. Det afhænger af afdødes økonomiske forhold, gæld, værdier og familiens situation.
Der kan være dokumenter, frister og oplysninger, som skal indhentes, og før der er et samlet overblik, kan det være vanskeligt at vide, hvad man må og bør gøre.
Michael fortæller, at mange bliver overraskede over, hvor omfattende arbejdet kan være, og hvor lang tid det tager, før boet er afsluttet.
”Der er ret mange dokumenter, der er mange deadlines, og det er en lang periode.”
Han peger blandt andet på situationer, hvor familien hurtigt føler sig presset til at træffe beslutninger. Måske står en efterlevende ægtefælle i et hus fyldt med minder og ved endnu ikke, om økonomien gør det muligt at blive boende.
Samtidig kommer der breve fra myndigheder, banker og kreditorer, som kræver svar. Midt i sorgen kan det være svært at skelne mellem de beslutninger, der skal træffes nu, og dem der kan vente.
En af de væsentlige udfordringer er netop, at de efterladte skal træffe beslutninger på et tidspunkt, hvor de måske er mindst rustet til det.
Hvis boets økonomi ikke er klarlagt, kan forhastede beslutninger i nogle tilfælde få økonomiske konsekvenser.
Der findes forskellige måder at få et dødsbo behandlet på. Nogle familier kan selv håndtere en stor del af processen med vejledning fra skifteretten, mens andre har brug for hjælp fra en advokat eller anden rådgiver.
For mange handler det først og fremmest om at skabe overblik over reglerne og de næste skridt.
“Dødsboer er komplicerede nok i forvejen. Derfor bør man gøre det lettere for de efterladte, mens man stadig kan.”
For de efterladte handler det i sidste ende om at få overblik over en situation, der kan virke uoverskuelig.
Dødsboet skal behandles efter reglerne, men familien skal samtidig forsøge at finde fodfæste i en hverdag, hvor et menneske, der har været en del af livet, ikke længere er der.
Det er en vanskelig balance mellem sorgens behov for tid og papirarbejdets krav om handling.
Dødsboet skal stadig behandles, og der vil stadig være praktiske opgaver og svære beslutninger. Men jo mere der er afklaret på forhånd, desto mindre tid skal de efterladte bruge på at gætte sig frem til, hvad den afdøde egentlig ønskede.
De svære samtaler – og den sidste hilsen
Skal man fortælle sine børn, hvad der står i testamentet? Skal man fortælle sin partner, hvem der skal arve? Og er det nødvendigt at forklare, hvorfor man har truffet bestemte beslutninger?
Der findes næppe ét svar, der passer til alle familier, og Michael oplever, at mennesker har meget forskellige behov, når det kommer til samtaler om arv, økonomi og døden.
Nogle ønsker at holde beslutningerne inden for en snæver kreds. De vil gerne tale med en jurist, måske sammen med deres partner, men foretrækker, at børnene ikke bliver involveret.
For dem er testamentet en privat beslutning, og det er en grænse, Michael mener, man skal respektere dette.
Andre familier vælger en mere åben tilgang. Her bliver børnene inddraget, og samtalerne om arv og fremtid foregår omkring spisebordet.
Måske har familien allerede drøftet, hvem der skal have hvad, eller hvordan man bedst hjælper et barn, der står økonomisk vanskeligere end sine søskende.
I nogle tilfælde vælger forældre endda at give en del af arven videre, mens de stadig lever, fordi det giver mening for familien.
”Som udgangspunkt vil jeg sige, at alle bør tale om det – men hvordan, kommer an på familien.”
Det afgørende er ikke nødvendigvis, at alle kender alle detaljer. Det afgørende er, at man har taget stilling og overvejet, hvordan beslutningerne vil påvirke dem, der bliver tilbage.
I familier med børn fra flere forhold, nye ægtefæller eller tidligere skilsmisser kan det være særligt vigtigt.
Michael fortæller, at selv familier med tætte og gode relationer kan blive udfordret, når et dødsfald pludselig efterlader spørgsmål uden svar.
Hvem skal tage beslutningerne? Hvad ønskede mor eller far egentlig? Og hvorfor blev nogle tilgodeset anderledes end andre?
Når der ikke er klare svar, kan gamle uenigheder og forskellige opfattelser af familiens historie komme til overfladen.
Michael har oplevet, hvordan arvespørgsmål kan ændre dynamikken mellem søskende og i værste fald føre til, at relationer bliver brudt.
Det er ikke nødvendigvis pengene, der skaber konflikterne, men usikkerheden om, hvad den afdøde ønskede, og hvem der har ret til at træffe beslutningerne.
Et testamente kan derfor også være en måde at forebygge konflikter på. Ikke fordi det kan fjerne sorgen eller sikre, at alle bliver enige, men fordi det gør beslutningerne tydelige.
Det kan samtidig bruges til at beskytte næste generation. Michael nævner blandt andet muligheden for at gøre arv til særeje, så den ikke nødvendigvis bliver delt ved en senere skilsmisse hos ens børn eller børnebørn.
Men et testamente kan rumme noget, der ikke kan måles i kroner og øre.
For Michael er muligheden for at efterlade en personlig hilsen til de efterladte noget af det mest værdifulde. Han fortæller, at han selv savnede en tydelig indikation af, hvad hans far havde ønsket, da familien stod tilbage efter hans død.
”Jeg kunne virkelig godt tænke mig, at min far havde givet en eller anden form for indikation omkring, hvad han ønskede.”
Det er en erfaring, der har sat sig i ham. For selv om økonomi, arv og juridiske dokumenter er vigtige, kan det være mindst lige så betydningsfuldt at efterlade en forklaring, en tanke eller nogle få ord til dem, man holder af.
En sidste besked, der kan give ro i en tid præget af spørgsmål og usikkerhed.
Jeg spørger Michael, hvad han ville sige til danskerne, hvis han sad i et landsdækkende tv-studie og havde mulighed for at nå ind i alle landets stuer med ét budskab om testamente og arv. Han tøver ikke:
“Den allervigtigste ting er, at I skal lave det af kærlighed til dem, der en dag står tilbage og har mistet jer.”
For Michael handler testamentet i sidste ende om mere end at fordele værdier og sikre juridiske rettigheder. Det handler om at tage ansvar for de mennesker, man efterlader, og om at gøre en svær situation en smule lettere for dem.
Man kan ikke fjerne sorgen, når man mister en, man holder af. Men man kan mindske usikkerheden, reducere risikoen for konflikter og give sine nærmeste en klarere retning på et tidspunkt, hvor de har allermest brug for den.
Måske er det derfor, et testamente ikke først og fremmest handler om arv. Måske handler det om at efterlade den sidste kærlighedserklæring til de mennesker, der skal leve videre uden os.
Vil du vide mere?
Hver families situation er unik, og reglerne om arv, testamente, fremtidsfuldmagt og dødsbo kan være komplekse. Hvis artiklen har givet anledning til spørgsmål om din egen situation, kan du læse mere hos TestaViva eller kontakte deres rådgivning for en uforpligtende samtale om dine muligheder.
Se mere her: TestaViva – Juridiske dokumenter – Nemt og sikkert!